Juros a subir: o que muda para o dinheiro que tens a render

Com os juros a subir, cada taxa anda ao seu ritmo. A Euribor a 12 meses estava em 3,303 % a 1 de Outubro de 2026, e a taxa média dos novos depósitos a prazo de particulares ficou em 1,63 % em Agosto. Para quem tem dinheiro a vencer, a pergunta útil é quanto fica no fim, depois do imposto.
Este texto fica pelo que aconteceu, sempre com data. Aqui não há previsões: nem do BCE, nem da Euribor, nem dos depósitos. Há três taxas, uma conta feita à mão e as perguntas que vale a pena levar contigo.
Três taxas que subiram a ritmos diferentes
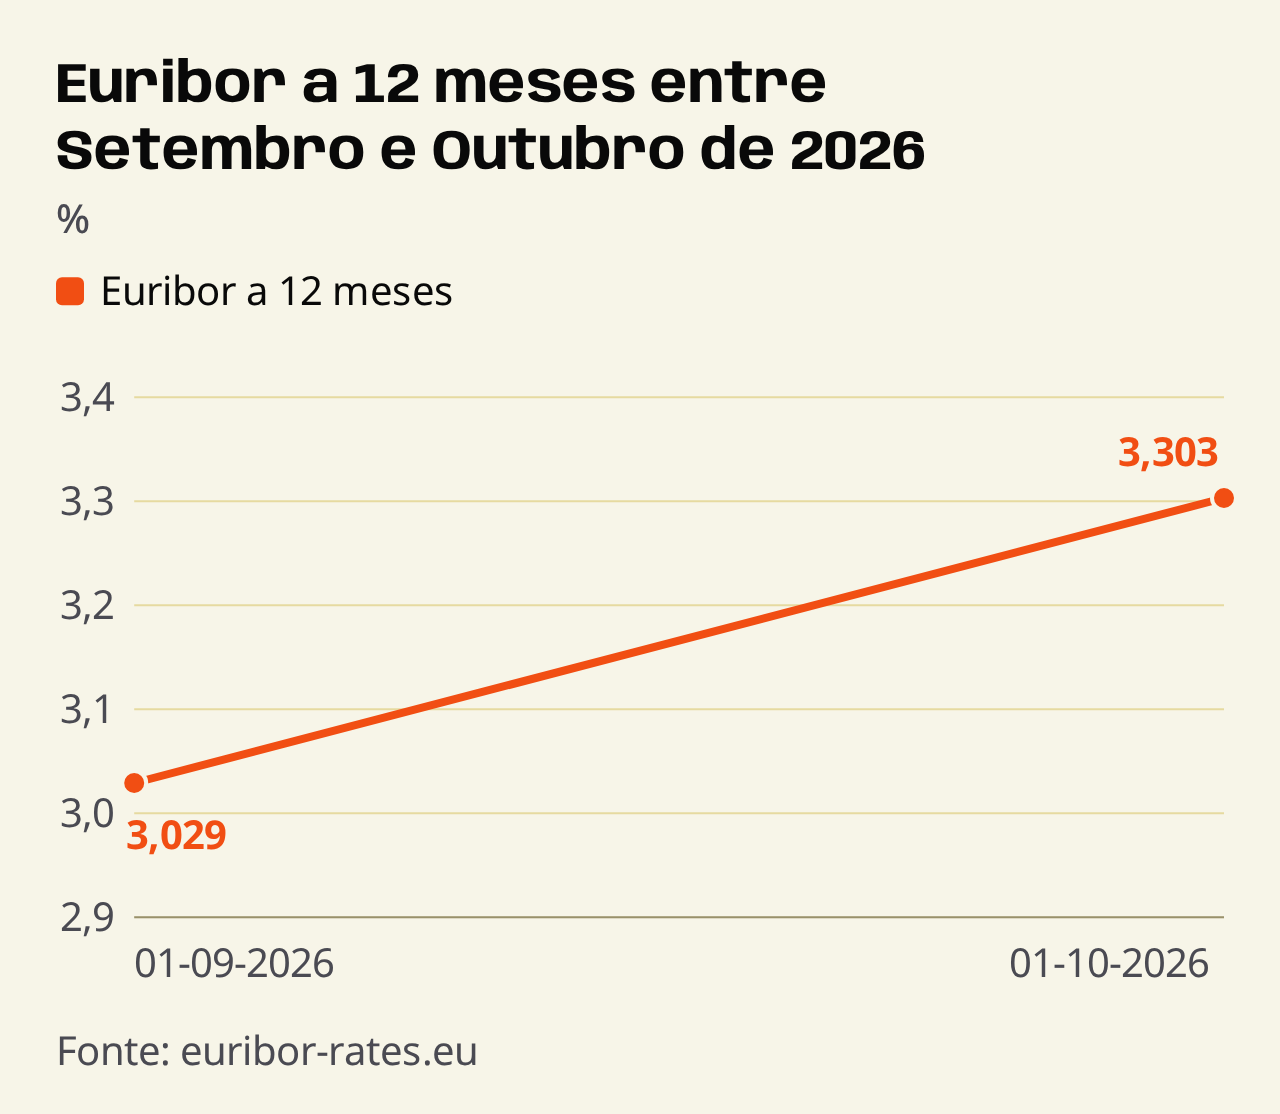
A primeira é a Euribor a 12 meses. A 1 de Setembro estava em 3,029 %. Um mês depois, a 1 de Outubro, estava em 3,303 %.
A segunda é o juro da dívida portuguesa a 10 anos. A RTP, com a Lusa, noticiou a 25 de Setembro que passou os 4 %, pela primeira vez desde 2017. A 28 de Setembro, o ECO escreveu que voltou a superar esse patamar.
A terceira é a que te toca mais de perto. A taxa média dos novos depósitos a prazo de particulares foi 1,63 % em Agosto. Em Julho tinha sido 1,59 %. Os números chegaram a 1 de Outubro, pelo ECO e pelo Notícias ao Minuto.
As três subiram. Cada uma subiu à sua velocidade, e é essa diferença que mexe com o dinheiro que tens a render.
Porque é que o depósito anda mais devagar
A Euribor e o juro da dívida mexem-se todos os dias, nos mercados. Qualquer pessoa pode ver o valor de cada dia numa tabela pública.
O juro de um depósito funciona de outra forma. Cada banco decide a taxa que paga e decide também quando a revê. Entre a subida nos mercados e a mudança na proposta do banco passa tempo.
Há ainda um segundo atraso, este do teu lado. Um depósito que abriste antes mantém a taxa combinada até ao vencimento. A subida só te chega quando o dinheiro vence e o voltas a aplicar.
A taxa de 1,63 % mede apenas os depósitos novos. Mostra quanto os bancos pagaram, em média, a quem aplicou dinheiro em Agosto. Quem tem um depósito antigo pode estar a receber outra taxa até ao fim do prazo.
Repara também que a Euribor e a taxa dos depósitos são indicadores diferentes. Uma é uma taxa de mercado. A outra é uma média do que os bancos pagaram aos particulares. Pô-las lado a lado ajuda a ver o ritmo de cada uma.
A conta com 10 000 € que vencem
Pega num exemplo com 10 000 € que vencem e voltam a ficar aplicados durante um ano. Usa a taxa média de Agosto, 1,63 % brutos. Bruto quer dizer antes do imposto.
O juro bruto do ano são 163 €. Sobre esse juro aplica-se o imposto de 28 %. O que fica para ti são 117,36 € líquidos.
| Passo da conta | Valor |
|---|---|
| Montante que vence | 10 000 € |
| Taxa média dos novos depósitos, Agosto de 2026 | 1,63 % |
| Juro bruto num ano | 163 € |
| Imposto sobre o juro | 28 % |
| Juro líquido num ano | 117,36 € |
Este é um exemplo feito com a taxa média de mercado. A taxa que te propõem pode ser outra, para cima ou para baixo. O método mantém-se igual.
Com 1 000 €, fazes a mesma conta com um zero a menos no montante. A calculadora do telemóvel chega bem para isto.
Antes de voltar a aplicar o dinheiro
Quando o depósito vence, tens de decidir o que fazer com o dinheiro. Antes de reaplicar, três perguntas ajudam a comparar propostas:
- Qual é a taxa e se o valor que te dão é bruto ou líquido.
- Qual é o prazo, em meses ou em anos.
- Quando podes usar o dinheiro e quanto recebes se o deixares até ao fim.
Depois compara o juro líquido, o valor que fica depois dos 28 % de imposto. É esse número que conta para o teu orçamento.
Vale a pena olhar também para o que o dinheiro compra ao longo do tempo. Compara os 117 € com o que os preços subiram no mesmo ano. O INE publica esse número todos os meses. Se os preços subiram mais do que o juro, os 10 000 € compram menos no fim do prazo.
Se tens a casa a pagar
A subida da Euribor tem outro lado. Em Outubro, a prestação da casa sobe nos contratos ligados à Euribor a 3, 6 e 12 meses. O ECO e o Jornal de Negócios descrevem-na como a maior subida em três anos.
O Público fez a conta para um empréstimo de 150 mil € ligado à Euribor a 12 meses: a prestação sobe 92 € por mês. O Observador aponta cerca de 90 € num crédito típico.
Se és tu quem paga essa prestação, a Euribor chega-te pelo lado da despesa. Se tens dinheiro a vencer, chega-te pelo lado do juro, mais devagar. Podes sentir as duas coisas no mesmo mês.
Fazer a conta com o valor que tens a vencer
Os números deste texto contam o que aconteceu entre Julho e Outubro de 2026. As taxas de mercado subiram mais depressa do que a taxa média dos depósitos novos.
Para o teu dia, isto quer dizer uma coisa prática. O juro que te propõem no vencimento é o número que mais pesa, e só o conheces se perguntares.
Pega no valor que tens a vencer, na taxa proposta e no prazo. Calcula o juro bruto, tira os 28 % de imposto e olha para o líquido. Com esse número escrito, decides ao teu ritmo.





 Comentários